Mengatasi Stripe Payment Declined dan Pembekuan Akun di SCBD Jakarta
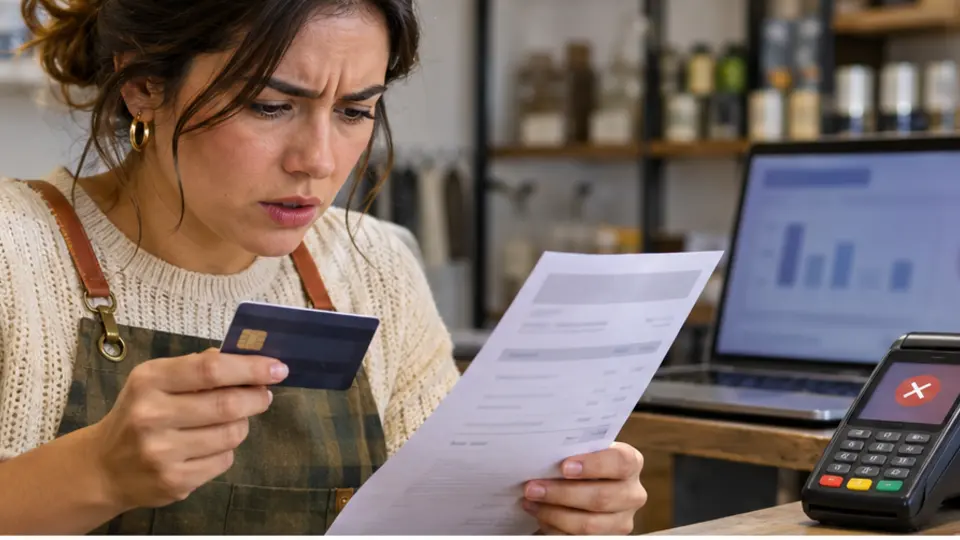
Adegan dan percakapan berikut merupakan contoh pemeriksaan hipotetis, bukan pengalaman pribadi menangani klien atau hasil operasional yang terukur.
1. Situasi Kritis Kegagalan Pembayaran dan Transfer Dana Global
Pukul 08:30 WIB di sebuah kantor modern kawasan elit Sudirman Central Business District (SCBD) Jakarta, suasana yang tadinya tenang mendadak berubah menjadi medan perang digital yang menegangkan. Hari ini adalah tanggal penutupan buku bulanan, momen krusial di mana puluhan juta rupiah harus segera didistribusikan ke rekening para tenaga kerja alih daya global dan vendor internasional. Namun, layar monitor di meja kerja saya tiba-tiba menampilkan warna merah menyala dengan notifikasi yang membuat jantung berdegup kencang: akun Stripe Anda ditandai untuk peninjauan sementara dan pembayaran massal ditolak . Pesan error generic_decline terpampang tanpa ampun di setiap baris transaksi yang saya coba eksekusi. Keringat dingin langsung bercucuran di tengah ruangan ber-AC sentral yang dingin.
Tuntutan bisnis hari ini tidak memberikan ruang sedikit pun untuk toleransi keterlambatan; gaji ratusan talenta eksternal dan batas waktu pembayaran supplier utama jatuh tempo tepat pukul 12 siang ini . Kegagalan mengeksekusi transfer ini berarti ancaman keterlambatan likuiditas fatal , hilangnya kepercayaan mitra strategis multinasional, hingga potensi denda penalti operasional yang masif . Laporan darurat harus segera dinaikkan ke meja C-level executives yang sudah menunggu hasil rekonsiliasi finansial pagi ini. Tekanan psikologis mencapai puncaknya karena satu kesalahan kecil dalam merespons sistem keamanan gateway dapat berakibat pada pemblokiran dana secara permanen .
Dalam kondisi panik luar biasa tersebut, insting pertama yang sering dilakukan oleh staf finance amatiran adalah mengklik tombol coba ulang (retry) secara membabi-buta sebanyak puluhan kali atau langsung mengirimkan dokumen verifikasi acak tanpa mematuhi standar prosedur operasional. Tindakan gegabah inilah yang justru menjadi bumerang paling mematikan . Algoritma risk scoring engine Stripe mendeteksi percobaan berulang tersebut sebagai aktivitas penipuan berisiko tinggi (high-risk fraudulent behavior), sehingga sistem secara otomatis memperpanjang masa pembekuan akun dari sekadar peninjauan rutin menjadi eksekusi pembatasan akun total.
Dampak jangka panjang dari kepanikan sesaat ini sangat mengerikan jika tidak segera ditangani oleh praktisi yang berpengalaman. Arus kas perusahaan mengalami kelumpuhan total (cash flow paralysis), operasional harian terhenti, dan eskalasi konflik internal memicu audit investigasi mendadak. Di sinilah pentingnya memahami anatomi kegagalan gateway pembayaran internasional secara komprehensif, mulai dari protokol verifikasi keamanan hingga teknik komunikasi langsung dengan tim Risk & Compliance penyedia layanan pembayaran global untuk membuka kembali keran likuiditas perusahaan secepat kilat.
2. Analisis Mendalam Penyebab Penolakan Transaksi dan Faktur
Memahami akar permasalahan dari kode error generic_decline menuntut kita untuk membedah lapisan infrastruktur pembayaran lintas batas (cross-border payments) yang sangat kompleks. Secara arsitektural, ketika sebuah transaksi ditolak tanpa alasan spesifik, hal ini mengindikasikan bahwa penerbit kartu (issuing bank) atau mesin penilai risiko internal gateway mendeteksi adanya anomali aneh pada profil transaksi tersebut. Faktor pemicu utamanya seringkali berkaitan dengan benturan antara protokol autentikasi 3DS2 / SCA dan aturan keamanan regional yang diterapkan secara ketat tanpa pemberitahuan sebelumnya kepada pemegang akun korporat.
Kendala berikutnya yang sering diabaikan adalah aspek kepatuhan pajak internasional (tax compliance pitfalls). Ketika melakukan pembayaran massal ke luar negeri, ketidaksesuaian data antara dokumen formulir pajak seperti W-8BEN versus W-9, ketiadaan klausul VAT Reverse Chargepada faktur penagihan, atau ketidakcocokan nomor identifikasi pajak ( TIN mismatch ) akan membuat sistem otomatis menahan dana. Regulator keuangan global dan bank koresponden kini sangat agresif dalam menerapkan aturan AML (Anti-Money Laundering)dan KYC (Know Your Customer) korporat.
Selain masalah kepatuhan pajak, hambatan terbesar dalam transfer dana global terletak pada bottleneck bank perantara (intermediary bank). Jalur transmisi dana yang menggunakan jaringan SWIFT MT103 seringkali terjebak dalam routing loops atau tertahan di bank koresponden karena perbedaan standar jam kerja zona waktu internasional. Ditambah lagi dengan fluktuasi currency conversion spreads yang drastis, bank penerima kerap menolak dana masuk karena jumlah bersih yang diterima tidak sesuai dengan nominal tagihan bruto yang tercantum di dalam faktur komersial.
Analisis menyeluruh ini membuktikan bahwa penyelesaian masalah gateway pembayaran tidak cukup hanya dengan mengandalkan tombol reset di dashboard. Diperlukan pemetaan data transaksional yang akurat, sinkronisasi dokumen legal perusahaan, serta pemahaman mendalam mengenai perilaku algoritma keamanan finansial modern agar insiden serupa tidak terulang kembali di masa depan.
3. Panduan Langkah demi Langkah Penanganan Masalah Pembayaran
Menghadapi situasi darurat di hari penutupan buku memerlukan eksekusi taktis yang terstruktur, tenang, dan berbasis data. Berikut adalah tiga metode penanganan praktis yang dapat langsung diterapkan untuk memulihkan akun dan mencairkan dana yang tertahan:
Metode 1: Navigasi Dasbor dan Pengaturan Parameter Gateway
- Segera login ke Dasbor Stripe menggunakan akun pemilik utama (Owner Account) yang memiliki hak akses penuh.
- Navigasi langsung ke menu Pengaturan Akun (Account Settings)lalu pilih sub-menu Verifikasi Bisnis (Business Verification) untuk memeriksa status dokumen legal yang mungkin kedaluwarsa.
- Buka menu Pembayaran (Payments), cari transaksi yang berstatus
generic_decline, klik detail transaksi untuk melihat log respons dari bank penerbit kartu. - Sesuaikan parameter Aturan Risiko (Risk Rules) dengan menambahkan pengecualian (whitelist) sementara untuk IP address kantor SCBD Anda guna menghindari pemblokiran otomatis lanjutan.
Metode 2: Protokol Koreksi Dokumen Resmi dan Faktur Pajak
- Periksa kembali seluruh faktur komersial (commercial invoice s)dan pastikan setiap dokumen telah mencantumkan klausul pajak yang valid, termasuk nomor
TINdan detail alamat entitas hukum yang terdaftar secara resmi. - Jika ada ketidaksesuaian data formulir pajak, unduh ulang templat
W-8BEN-EatauW-9, isi dengan data finansial perusahaan yang paling mutakhir, dan bubuhkan tanda tangan digital yang sah secara hukum. - Unggah dokumen koreksi tersebut melalui menu Dukungan Kepatuhan (Compliance Support Ticket)dengan menyertakan subjek berlabel darurat: URGENT: Corporate Payout Verification - [Nama Perusahaan Anda].
Metode 3: Jalur Eskalasi Kepatuhan Langsung dan Alternatif Pembayaran
- Hubungi tim dukungan pelanggan melalui fitur Live Chat di dasbor, lalu ketikkan perintah
Human Agentuntuk menghindari bot otomatis dan langsung terhubung dengan spesialis risiko senior. - Siapkan Nomor Referensi Transaksi (Transaction ID) dan bukti pendukung berupa laporan bank internal untuk mempercepat proses investigasi manual oleh tim compliance.
- Jika pembekuan memakan waktu lebih lama dari estimasi, aktifkan jalur pembayaran alternatif darurat seperti Wise Business, transfer kawat ACH, atau pemanfaatan Virtual Accounts mitra perbankan lokal untuk melunasi kewajiban gaji tepat waktu.
4. Lembar Periksa Penting Mencegah Penahanan Dana dan Biaya Berlebih
Pengalaman menghadapi krisis di pusat bisnis SCBD memberikan pelajaran berharga bahwa pencegahan selalu jauh lebih murah dan aman daripada harus memadamkan kebakaran finansial di detik-detik terakhir. Bahaya terbesar yang mengintai setiap perusahaan digital adalah pemutusan akun secara permanen (account termination)oleh penyedia gateway, yang berakibat pada penahanan dana dalam bentuk rolling reserves selama 90 hingga 180 hari ke depan. Hal ini tentu akan menghancurkan modal kerja perusahaan dan menghentikan seluruh ekspansi bisnis internasional yang sedang direncanakan.
Untuk membangun benteng pertahanan operasional yang kokoh, tim keuangan wajib menerapkan kebiasaan terbaik (best operational habits) secara konsisten. Langkah pertama adalah menerapkan gateway redundancy, yaitu menggunakan lebih dari satu penyedia gerbang pembayaran (misalnya mengkombinasikan Stripe dengan Adyen atau PayPal Business) guna memitigasi risiko kegagalan sistem tunggal. Langkah kedua adalah memperkuat pertahanan sengketa pembayaran (dispute chargeback defense)dengan mengotomatiskan pengumpulan bukti pengiriman layanan dan persetujuan syarat ketentuan pelanggan. Terakhir, jadwalkan audit dokumen pajak otomatis setiap triwulan untuk memastikan seluruh kepatuhan legal selalu sinkron dengan regulasi yurisdiksi global yang berlaku.
5. Pertanyaan yang Sering Diajukan (FAQ)
Q1. Mengapa transaksi pembayaran saya mendadak gagal dengan kode error generic_decline padahal kartu klien memiliki saldo yang sangat mencukupi?
A1. Kode error generic_decline adalah respons universal yang dikirimkan oleh bank penerbit kartu atau sistem antifraud gateway ketika mereka mendeteksi adanya anomali keamanan, seperti perbedaan lokasi geografis yang mencolok, pola pengeluaran yang tidak biasa, atau pemicu aturan risiko internal. Sistem sengaja tidak memberikan detail spesifik demi alasan keamanan untuk mencegah penipu mengeksploitasi celah kerentanan sistem perbankan tersebut.
Q2. Berapa lama waktu yang biasanya dibutuhkan oleh tim Risk & Compliance Stripe untuk memproses pembukaan kembali akun yang dibekukan sementara?
A2. Waktu proses peninjauan manual sangat bervariasi tergantung pada tingkat keparahan kasus dan kelengkapan dokumen yang Anda unggah, biasanya berkisar antara 24 hingga 72 jam kerja. Namun, jika Anda menggunakan jalur eskalasi prioritas melalui dukungan live chat dengan melampirkan bukti legalitas perusahaan yang lengkap dan valid, proses pemulihan seringkali dapat diselesaikan dalam waktu kurang dari satu hari kerja.
Q3. Langkah mitigasi apa yang harus diambil jika dana perusahaan terlanjur tertahan dalam bentuk rolling reserves akibat pembatasan akun total?
A3. Jika dana tertahan dalam bentuk rolling reserves, langkah pertama adalah segera menghentikan semua aktivitas penagihan bermasalah dan mengalihkan lalu lintas transaksi ke gateway cadangan. Selanjutnya, ajukan banding resmi kepada tim compliance dengan menyertakan laporan audit keuangan, kontrak kerja klien yang sah, serta bukti pemenuhan layanan secara transparan guna membuktikan bahwa bisnis Anda beroperasi secara legal dan profesional.