Stripe Payment Declined: Jak uratować globalne rozliczenia B2B
Opisane sytuacje i rozmowy to hipotetyczne przykłady diagnostyczne, a nie osobiste doświadczenia z klientami ani zmierzone wyniki operacyjne.
1. Awaryjna sytuacja z płatnościami i przelewami zagranicznymi
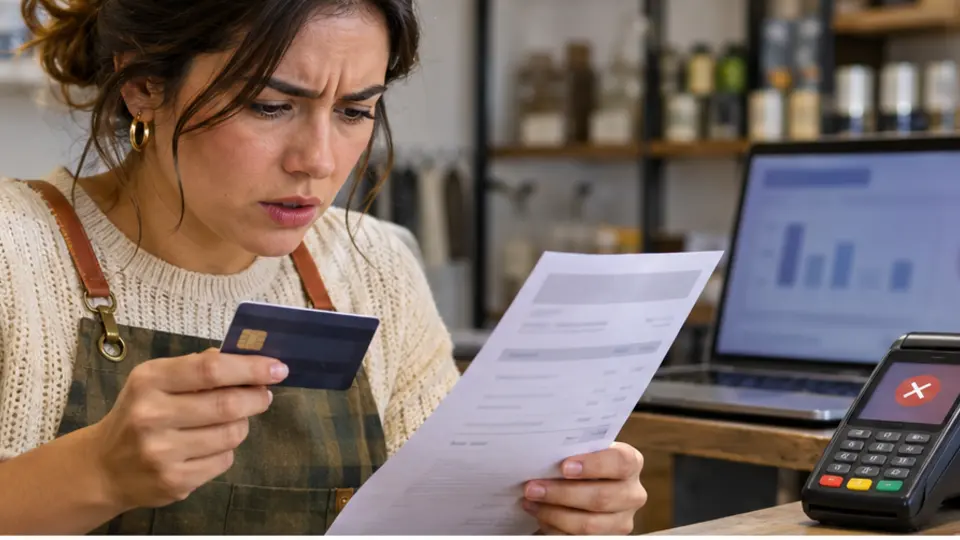
Zegarek w warszawskim centrum biznesowym wskazywał dokładnie 8:15 rano w ostatecznym dniu rozliczeniowym, kiedy na ekranie monitora rozbłysł przerażający czerwony komunikat o błędzie. Wokół mnie w biurze panowała grobowa cisza, przerywana jedynie nerwowym stukaniem w klawiatury zespołu finansowego. Mieliśmy dzisiaj zrealizować masowe wypłaty dla zagranicznych kontrahentów oraz podwykonawców IT rozproszonych po całym świecie. Zamiast potwierdzeń pomyślnych transakcji, system wyświetlił powiadomienie o natychmiastowym wstrzymaniu wypłat oraz rutynowej, lecz mrożącej krew w żyłach weryfikacji konta, paraliżując całą naszą operację płatniczą.
Stawka była gigantyczna, ponieważ na opłacenie czekały dziesiątki krytycznych faktur o łącznej wartości przekraczającej kilkaset tysięcy euro. Opóźnienie tego przelewu oznaczało nie tylko złamanie terminów umownych, ale także natychmiastowy odpływ kluczowych talentówz zewnętrznych agencji, które uzależniały swoją płynność od naszej punktualności. W takich momentach presja zarządu rośnie wykładniczo, a każdy kolejny kwadrans zwłoki generuje lawinę eskalacji mailowych, telefony od zirytowanych dyrektorów oraz groźby nałożenia kary umowne za zwłokę w rozliczeniach transgranicznych.
W stanie czystej paniki popełniliśmy klasyczny błąd, który niemal przypieczętował nasz los. Nie znając mechanizmów obronnych systemu, nasz młodszy analityk zaczął wielokrotnie klikać przycisk ponowienia transakcji , próbując wymusić przejście płatności. Ten odruchowy krok został natychmiast zinterpretowany przez algorytmy antyfraudowe jako próba ataku typu carding lub gwałtowny wzrost profilu ryzyka, co skutkowało tym, że system zablokował całe konto , uniemożliwiając nam jakikolwiek ruch przez najbliższe godziny.
Dopiero głęboki oddech i szybka konsultacja z zewnętrznym ekspertem ds. infrastruktury płatniczej B2B pozwoliły nam zrozumieć, że algorytmy nie działają przeciwko nam z złośliwości, lecz reagują na nagłą anomalię wolumenową bez wcześniejszego przygotowania profilu ryzyka. Zamiast bezmyślnie klikać, musieliśmy natychmiast przejść do trybu kryzysowej eskalacji , przygotowując dokumentację źródłową transakcji, zanim blokada stanie się permanentna i nieodwracalna.
2. Szczegółowa analiza przyczyn odrzuceń płatności i błędów faktur
Głównym źródłem naszych problemów był bezduszny silnik oceny ryzyka , który w ułamku sekundy analizuje setki zmiennych behawioralnych i transakcyjnych. Kiedy nagle wysyłamy przelew o wartości dziesięciokrotnie przewyższającej naszą średnią dzienną normę, system automatycznie uruchamia procedurę ochrony przed chargebackiem i oszustwami. Co więcej, rygorystyczne protokoły 3DS2 (3D Secure 2)oraz silne uwierzytelnianie klienta ( SCA ) często odrzucają transakcje B2B, jeśli dane posiadacza karty lub rachunku firmowego nie pokrywają się idealnie z profilem zarejestrowanym w panelu handlowca, powodując tajemnicze błędy typu do_not_honor.
Drugim ukrytym zapalnikiem były błędy w compliance podatkowym i fakturowym , które rzadko bywają oczywiste na pierwszy rzut oka. W transakcjach transgranicznych brak aktualnych formularzy podatkowych, takich jak W-8BEN lub W-9 , albo rozbieżności w numerach identyfikacji podatkowej ( TIN ) natychmiast alarmują działy zgodności z przepisami. Dodatkowo, niepoprawnie skonstruowane klauzule o odwrotnym obciążeniu VAT (VAT Reverse Charge) na fakturach generowanych przez system mogą spowodować, że lokalne organy skarbowe lub sam dostawca bramki zakwestionują legalność źródła pochodzenia środków, blokując wypływ kapitału.
Nie bez znaczenia pozostawały także wąskie gardła banków korespondentów, które obsługują tradycyjne rozliczenia walutowe w tle. Kiedy płatność opuszcza naszą bramkę, trafia w labirynt międzynarodowych sieci rozliczeniowych, gdzie protokoły SWIFT MT103 wymagają idealnej harmonizacji danych beneficjenta. Najmniejsza literówka w nazwie zagranicznego banku, brak kodu BIC/SWIFT lub nieprawidłowo wskazany kraj rezydencji podatkowej skutkują automatycznym odrzuceniem przelewu przez bank pośredniczący, który odsyła środki z powrotem, obciążając nas przy tym dotkliwymi prowizjami za zwrot.
Warto również pamiętać o ukrytych kosztach związanych ze spreadami walutowymi oraz dynamiczną wymianą walut, które potrafią drastycznie obniżyć kwotę docelową transferu. Jeśli saldo konta w danej walucie było minimalnie niższe niż ostateczna kwota powiększona o prowizję bramki, system automatycznie odrzucał całe zlecenie w trybie wsadowym. Zrozumienie tych technicznych niuansów to absolutna podstawa, aby uniknąć paraliżu finansowego w przyszłości.
3. Praktyczny przewodnik rozwiązywania problemów krok po kroku
Aby skutecznie odblokować zablokowane środki i przywrócić pełną sprawność operacyjną naszego konta, musieliśmy wdrożyć rygorystyczny plan naprawczy podzielony na konkretne działania w systemie i kontakt z compliance.
Krok 1: Nawigacja w panelu i odblokowanie restrykcji konta
- Zaloguj się do głównego pulpitu administratora ( Dashboard ) i przejdź do sekcji Płatności (Payments), aby zidentyfikować dokładny kod błędu dla każdej odrzuconej transakcji.
- Wejdź w zakładkę Ustawienia konta (Account Settings)-> Zgodność z przepisami (Compliance), aby sprawdzić, czy platforma nie wymaga natychmiastowego przesłania dokumentów weryfikacyjnych tożsamości firmy ( KYB ).
- Jeśli konto posiada status zawieszenia, kliknij przycisk Prześlij dokumenty (Upload Documents)i dostarcz aktualny odpis z rejestru handlowego ( KRS / CEIDG ) przetłumaczony na język angielski oraz potwierdzenie adresu siedziby nie starsze niż 3 miesiące.
Krok 2: Korekta dokumentacji fakturowej i struktur podatkowych
- Przejdź do modułu Fakturowanie (Invoicing) i otwórz kwestionowane faktury B2B, które wywołały alarm systemowy.
- Upewnij się, że każda pozycja posiada poprawnie zdefiniowany identyfikator podatkowy kontrahenta z aktywnym statusem w unijnym systemie VIES.
- Ręcznie edytuj pole opisowe faktury, dodając wymaganą prawnie klauzulę o treści:
Odwrotne obciążenie / Reverse Charge – VAT rozlicza nabywca, a następnie wygeneruj dokument ponownie i zaktualizuj go w profilu klienta.
Krok 3: Eskalacja do wsparcia i alternatywne ścieżki płatności
- Otwórz oficjalny formularz zgłoszeniowy w sekcji Wsparcie techniczne (Support), wybierając priorytet krytyczny ze względu na opóźnienia w wypłatach pracowniczych.
- W treści zgłoszenia podaj unikalne identyfikatory transakcji ( Payment Intents ) oraz załącz oświadczenie zarządu o legalnym źródle pochodzenia środków.
- W międzyczasie, aby nie dopuścić do buntu podwykonawców, uruchom alternatywny kanał rozliczeniowy (np. Wise Business lub bezpośredni przelew SEPA Instant / ACH ), autoryzując wypłaty z pominięciem zablokowanego modułu karty głównej.
4. Lista kontrolna zapobiegająca blokadom środków i prowizjom
Doświadczenie to nauczyło nasz zespół, że zapobieganie kryzysom płatniczym jest o wiele tańsze i mniej stresujące niż gaszenie pożarów w dniu wypłat. Kluczem do stabilnego biznesu transgranicznego jest pełna transparentność operacyjna oraz ścisłe przestrzeganie wewnętrznych procedur bezpieczeństwa finansowego. Ignorowanie sygnałów ostrzegawczych ze strony algorytmów bramki może prowadzić do najgorszego scenariusza, czyli całkowitego zamknięcia konta handlowca i umieszczenia firmy na czarnej liście processorów płatniczych, co skutecznie odcina przedsiębiorstwo od rynków międzynarodowych.
Aby zabezpieczyć firmę przed nagłymi zamrożeniami kapitału, należy wdrożyć politykę dywersyfikacji bramek płatniczych (Gateway Redundancy), posiadając zawsze co najmniej jednego zapasowego operatora zdolnego do natychmiastowego przejęcia wolumenu transakcyjnego. Ponadto, kluczowe znaczenie ma regularny audyt dokumentacji podatkowej kontrahentów oraz automatyczna weryfikacja poprawności danych adresowych przed każdym cyklem rozliczeniowym. Wprowadzenie tych prostych nawików operacyjnych pozwala spać spokojnie nawet wtedy, gdy na szali leżą miliony dolarów globalnych rozliczeń B2B.
5. Najczęściej zadawane pytania (FAQ)
Pytanie: Dlaczego Stripe zwraca błąd generic_decline, skoro karta zagraniczna ma wystarczające środki?
Odpowiedź: Komunikat generic_decline oznacza, że bank wydający kartę lub algorytm antyfraudowy bramki odrzucił transakcję bez podania konkretnej przyczyny ze względów bezpieczeństwa. Często wynika to z niedopasowania lokalizacji IP, przekroczenia dziennych limitów transakcyjnych lub restrykcyjnych ustawień autoryzacyjnych banku odbiorcy dla płatności internetowych. Aby to ominąć, należy skontaktować się z wydawcą karty w celu odblokowania płatności międzynarodowych lub skorzystać z alternatywnej metody płatności, takiej jak przelew bankowy
Pytanie: Jak szybko Stripe odblokowuje konto po przesłaniu wymaganych dokumentów weryfikacyjnych KYB?
Odpowiedź: Standardowy czas rozpatrzenia dokumentów weryfikacyjnych przez dział compliance wynosi od 24 do 72 godzin w dni robocze. W sytuacjach krytycznych, po zaznaczeniu odpowiedniego priorytetu w zgłoszeniu do supportu i dostarczeniu kompletnych, bezbłędnych danych rejestrowych firmy, proces ten udaje się skrócić nawet do kilku godzin. Kluczem jest dostarczenie czytelnych skanów w formacie PDF oraz zgodność danych firmy z rejestrami publicznymi
Pytanie: Co zrobić, gdy zagraniczny kontrahent nie chce podać numeru NIP/VAT do międzynarodowej faktury B2B?
Odpowiedź: Brak numeru identyfikacji podatkowej uniemożliwia legalne zastosowanie procedury odwrotnego obciążenia VAT i drastycznie zwiększa ryzyko odrzucenia transakcji przez systemy rozliczeniowe. W takiej sytuacji należy wstrzymać realizację płatności do momentu uzupełnienia danych, ponieważ organy podatkowe mogą zakwestionować transakcję jako sprzedaż B2C, nakładając na Twoją firmę obowiązek naliczenia lokalnego podatku VAT. Zaleca się przesłanie kontrahentowi oficjalnego przypomnienia o wymogach prawnych obowiązujących w międzynarodowym obrocie gospodarczym.