Xử Lý Sự Cố Stripe generic_decline Và Thoát Khủng Hoảng Dòng Tiền Doanh Nghiệp
Các tình huống và hội thoại dưới đây là ví dụ kiểm tra giả định, không phải trải nghiệm xử lý khách hàng thực tế hay kết quả vận hành đã đo lường.
1. Sự cố khẩn cấp khi thanh toán và chuyển tiền quốc tế
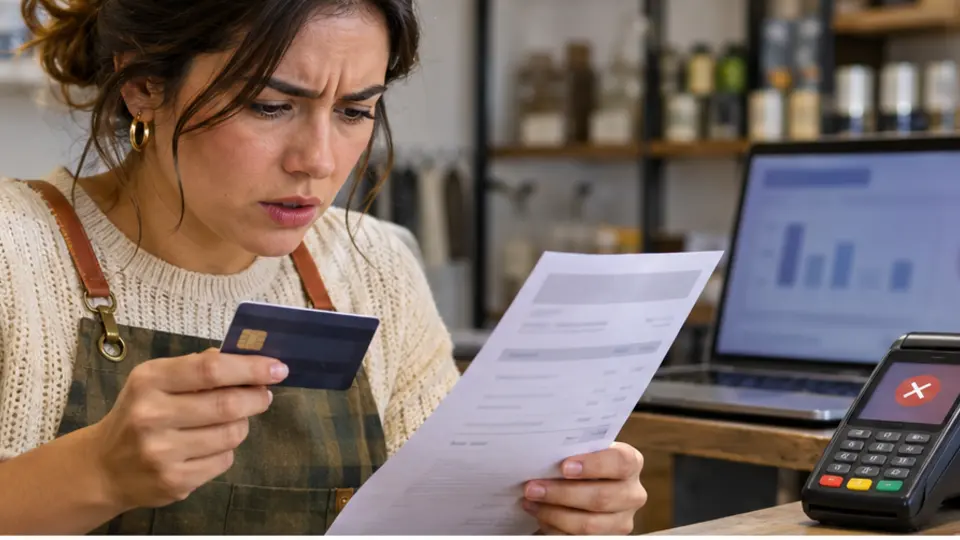
Ánh đèn neon từ các tòa nhà tài chính tại Quận 1, TP. Hồ Chí Minh hắt qua cửa kính văn phòng lúc nửa đêm, nhưng không khí xung quanh tôi lúc đó đặc quánh và lạnh ngắt. Vừa dán mắt vào màn hình hiển thị số dư từgiao dịch chuyển tiền quốc tế, tôi chết lặng khi phát hiện ra một cú sốc không thể tin nổi: khoản tiền thanh toán lớn từ khách hàng đối tác nước ngoài vừa về tới tài khoản, nhưng sau khi trừ đi phí ngân hàng trung gian và biên độ tỷ giá ngoại tệ, số tiền thực nhận đã bốc hơi gần một phần ba. Đó chính là khoảnh khắc cơn ác mộng dòng tiền bủa vây, khi các khoản phí ẩn, tỷ giá chuyển đổi cắt cổ và những rào cản từ hệ thống thanh toán xuyên biên giới gộp lại thành một đòn chí mạng giáng thẳng vào bảng cân đối tài chính của doanh nghiệp.
Thời điểm đó, áp lực đè nặng lên vai đội ngũ vận hành là vô cùng khủng khiếp bởi hạn chót thanh toáncho nhà cung cấp toàn cầu chỉ còn đếm bằng giờ, trong khi quỹ lương tháng này đang treo lơ lửng chờ nguồn tiền mặt vừa về. Trong cơn hoảng loạn tột độ, phản xạ đầu tiên của ban quản lý là bấm liên tục nút thử lại giao dịch (retry)trên hệ thống, nộp vội vã những bản khai thuế chưa qua kiểm chứng, và gọi điện cầu cứu vô vọng các tổng đài hỗ trợ kỹ thuật tự động. Chính những thao tác xử lý cảm tính và thiếu cẩn trọng này đã kích hoạt bộ lọc bảo mật tự động của cổng thanh toán, khiến tài khoản lập tức bị gắn cờ khóa bảo mật cấp độ cao và đình chỉ toàn bộ quyền hạn rút tiền.
Hậu quả dây chuyền từ sự cố này nhanh chóng biến thành một cuộc khủng hoảng diện rộng đe dọa trực tiếp sự tồn vong của dự án chiến lược. Dòng tiền bịđóng băng đột ngột làm tê liệt toàn bộ hoạt động chuỗi cung ứng, các đối tác nước ngoài bắt đầu gửi thông báo phạt vi phạm hợp đồng do chậm trễ thanh toán, và các báo cáo tài chính khẩn cấp phải trình lên hội đồng quản trị đều chìm trong sắc đỏ. Không còn đường lùi, tôi buộc phải tự mình xắn tay áo, phối hợp trực tiếp với các chuyên gia kỹ thuật cốt cán để bóc tách từng lớp mã lỗi, dò tìm nguyên nhân gốc rễ và cứu vãn dòng tiền doanh nghiệp trước khi quá muộn.
2. Phân tích nguyên nhân gốc rễ lỗi từ chối thanh toán và hóa đơn
Để giải quyết triệt để vấn đề, chúng ta phải hiểu rõ cơ chế vận hành ngầm đằng sau các cổng thanh toán quốc tế nhưStripe và mạng lưới ngân hàng đại lý. Nguyên nhân phổ biến nhất dẫn đến lỗi generic_decline nằm ở các công cụ chấm điểm rủi ro (risk scoring engines) của ngân hàng phát hành thẻ, nơi mọi thông tin từ địa chỉ IP, thiết bị đăng nhập, đến lịch sử giao dịch đều được phân tích trong mili-giây. Khi hệ thống phát hiện bất kỳ sự bất thường nào về địa lý giữa thẻ thanh toán và vị trí doanh nghiệp, hoặc khi giao thức xác thực nâng cao 3DS2 / SCA (Strong Customer Authentication) bị bỏ qua hoặc lỗi kết nối, ngân hàng phát hành sẽ từ chối giao dịch một cách vô điều kiện mà không cung cấp thêm bất kỳ mã lỗi chi tiết nào khác.
Bên cạnh đó, các lỗi liên quan đến tuân thủ thuế quốc tế (tax compliance)đóng vai trò là một cái bẫy chết người đối với các doanh nghiệp B2B. Sự thiếu khớp giữa biểu mẫu khai thuếW-8BEN hoặc W-9, việc bỏ sót điều khoản VAT Reverse Charge bắt buộc trong các hóa đơn xuyên biên giới, hay sự sai lệch về mã định danh thuếTIN (Tax Identification Number)đều lập tức bị hệ thống kiểm toán tự động của cổng thanh toán phát hiện và chặn đứng dòng tiền. Nhiều doanh nghiệp mải tập trung vào doanh thu mà quên mất rằng chỉ một ký tự sai lệch nhỏ trong thông tin mã số thuế cũng đủ khiến toàn bộ luồng thanh toán bị treo vô thời hạn.
Cuối cùng, các nút thắt cổ chai tại hệ thống ngân hàng trung gian (intermediary banks)chính là “hố đen” nuốt chửng lợi nhuận của doanh nghiệp. Quá trình chuyển tiền SWIFT truyền thống thường phải đi qua nhiều ngân hàng đại lý qua các mã định tuyến MT103, nơi mỗi trạm trung chuyển đều tự động trừ đi các khoản phí hoa hồng ẩn và áp dụng tỷ giá chuyển đổi ngoại tệ cực kỳ bất lợi (currency conversion spreads). Sự thiếu minh bạch trong cấu trúc phí này giải thích vì sao tổng số tiền gửi đi từ đối tác luôn lớn hơn rất nhiều so với con số thực tế nổi lên trong tài khoản doanh nghiệp.
3. Quy trình thực tế từng bước xử lý lỗi cổng thanh toán
Để khôi phục ngay lập tức khả năng xử lý thanh toán và cứu vãn dòng tiền, bạn cần thực hiện chính xác quy trình kỹ thuật 3 bước dưới đây ngay trên trang quản trị hệ thống:
- Bước 1: Tinh chỉnh thông số và làm sạch bộ lọc rủi ro trên Bảng điều khiển (Dashboard)- Đăng nhập vào trang quản trị Stripe Dashboard , điều hướng đến mục
Settings>Payments>Fraud and Risk.
- Tạm thời nới lỏng các quy tắc kiểm tra
Radarquá khắt khe đối với các giao dịch quốc tế có giá trị cao, đồng thời kích hoạt bắt buộc xác thực3DS2cho toàn bộ các thẻ phát hành ngoài khu vực Đông Nam Á. - Kiểm tra lại phần cấu hình chuyển đổi tiền tệ (
Multi-Currency Payouts) để đảm bảo không bị ép tỷ giá giao dịch chéo.
- Bước 2: Chuẩn hóa hóa đơn và cập nhật biểu mẫu pháp lý thuế quốc tế
- Truy cập mục
Invoicing>Settingstrong bảng điều khiển, rà soát lại toàn bộ các trường thông tin pháp lý của khách hàng. - Bổ sung chính xác mã số thuế quốc tế và đảm bảo văn bản hóa đơn hiển thị rõ ràng điều khoản miễn giảm thuế theo hiệp định song phương bằng tiếng Anh.
- Tải lên các chứng từ giải trình nguồn gốc giao dịch và hóa đơn dịch vụ B2B hợp lệ vào mục
Account>Documentsđể vượt qua vòng kiểm tra tuân thủ tự động của hệ thống.
- Bước 3: Thiết lập tuyến thanh toán dự phòng và định tuyến lại dòng tiền thay thế- Trong trường hợp cổng thanh toán chính vẫn tiếp tục từ chối, hãy kích hoạt ngay các kênh thanh toán thay thế như tài khoản định danh doanh nghiệp
Wise Business, dịch vụ thanh toán bù trừ tự độngACH(cho thị trường Mỹ), hoặc mạng lưới thanh toán khu vựcSEPA(cho thị trường châu Âu).
- Cập nhật liên kết thanh toán mới vào hệ thống quản lý hóa đơn của khách hàng, đồng thời liên hệ trực tiếp với đội ngũ hỗ trợ cao cấp của nhà cung cấp cổng thanh toán thông qua kênh
Enterprise Support Ticketđể yêu cầu họ thủ công mở khóa dòng tiền đang bị kẹt.
4. Danh sách kiểm tra ngăn ngừa đóng băng tài khoản và phí ẩn
Sự cố khủng hoảng vừa qua để lại những bài học xương máu về quản trị rủi ro dòng tiền quốc tế mà bất kỳ nhà quản lý tài chính nào cũng phải ghi nhớ. Rủi ro lớn nhất không chỉ nằm ở một giao dịch bị từ chối, mà là viễn cảnh tồi tệ hơn: tài khoản doanh nghiệp bị chấm dứt vĩnh viễn (account termination), tiền bị giữ lại trong quỹ dự phòng rủi ro rolling reserves lên đến 180 ngày, và tên công ty bị đưa vào blacklisted processor chung của toàn ngành fintech. Một khi đã lọt vào danh sách đen này, việc mở tài khoản thanh toán quốc tế mới tại bất kỳ cổng uy tín nào khác sẽ trở thành một nhiệm vụ bất khả thi.
Để triệt tiêu hoàn toàn những rủi ro này, các doanh nghiệp cần thiết lập thói quen vận hành vững chắc thông qua việc xây dựng hệ thống cổng thanh toán dự phòng (gateway redundancy) thay vì phụ thuộc hoàn toàn vào một nhà cung cấp duy nhất. Luôn duy trì sẵn sàng ít nhất hai cổng thanh toán độc lập, thiết lập cơ chế tự động bảo vệ khi xảy ra tranh chấp chargeback, và sử dụng các phần mềm kiểm toán tự động để rà soát tính hợp lệ của chứng từ thuế trước khi xuất hóa đơn chính thức là chìa khóa vàng giúp doanh nghiệp vận hành trơn tru và an toàn trên thị trường toàn cầu.
5. Câu hỏi thường gặp (FAQ)
Q1. Tại sao giao dịch thanh toán quốc tế của khách hàng báo thành công ở phía ngân hàng phát hành nhưng lại hiển thị lỗi generic_decline trên hệ thống Stripe của chúng tôi?
A1. Hiện tượng này xảy ra do sự bất đồng bộ giữa thuật toán đánh giá rủi ro nội bộ của Stripe (Radar) và hệ thống bảo mật của ngân hàng phát hành thẻ. Ngân hàng phát hành có thể đã tạm giữ giao dịch vì nghi ngờ hành vi bất thường dựa trên vị trí địa lý hoặc hạn mức, trong khi cổng thanh toán nhận diện sự chậm trễ đó và trả về mã lỗi chung chung generic_decline. Để khắc phục, bạn cần yêu cầu khách hàng gọi điện trực tiếp lên tổng đài ngân hàng phát hành thẻ của họ để phê duyệt thủ công giao dịch quốc tế này.
Q2. Làm thế nào để giảm thiểu tối đa các khoản phí trung gian và biên độ tỷ giá cắt cổ khi nhận tiền từ các quốc gia ngoài khu vực Đông Nam Á?
A2. Phí trung gian và chênh lệch tỷ giá chủ yếu phát sinh từ mạng lưới chuyển tiền SWIFT truyền thống qua nhiều ngân hàng đại lý. Giải pháp tối ưu là sử dụng các tài khoản ảo đa tiền tệ chuyên dụng dành cho doanh nghiệp như Wise Business hoặc Airwallex để nhận tiền trực tiếp tại bản địa qua các hệ thống thanh toán nội địa (như ACH tại Mỹ hay SEPA tại châu Âu), sau đó mới chuyển về tài khoản tại Việt Nam với biểu phí minh bạch và tỷ giá quy đổi sát thị trường liên ngân hàng.
Q3. Doanh nghiệp cần phải làm gì ngay lập tức khi nhận được thông báo tài khoản bị giữ tiền (payout hold) do nghi ngờ vi phạm chính sách tuân thủ?
A3. Khi tài khoản bị giữ tiền, tuyệt đối không được tạo tài khoản mới bằng thông tin cũ vì điều này sẽ bị hệ thống phát hiện và khóa vĩnh viễn toàn bộ liên kết pháp lý. Thay vào đó, hãy lập tức chuẩn bị một bộ hồ sơ giải trình bao gồm giấy phép kinh doanh dịch vụ, hợp đồng cung cấp dịch vụ có chữ ký của khách hàng, hóa đơn VAT, và bằng chứng vận chuyển hoặc bàn giao sản phẩm/dịch vụ kỹ thuật số. Gửi toàn bộ các tài liệu này thông qua bảng điều khiển hỗ trợ chính thức kèm theo lời giải thích chi tiết bằng tiếng Anh để đội ngũ tuân thủ xem xét mở khóa.